
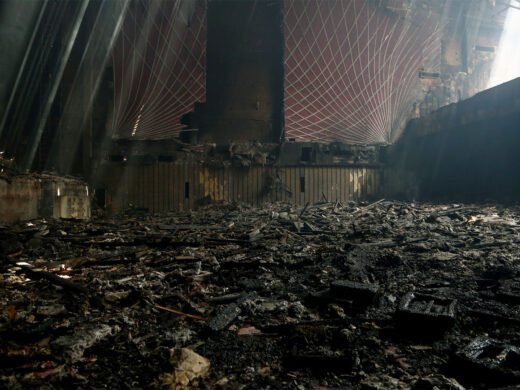
उपहार सिनेमा अग्निकांड से जुड़े मुआवजे और कानूनी खर्चों पर टैक्स कटौती के मामले में दिल्ली हाईकोर्ट ने अंसल थिएटर्स एंड क्लबोटेल्स को नोटिस जारी किया। आयकर विभाग ने ITAT के 22 नवंबर 2023 के आदेश को चुनौती दी है। मामले की अगली सुनवाई 5 फरवरी 2027 को होगी।
उपहार सिनेमा अग्निकांड से जुड़े खर्चों पर टैक्स विवाद, दिल्ली हाईकोर्ट का अंसल कंपनी को नोटिस
उपहार सिनेमा अग्निकांड से जुड़े मुआवजे और कानूनी खर्चों पर आयकर कटौती के विवाद में दिल्ली हाईकोर्ट ने अंसल थिएटर्स एंड क्लबोटेल्स प्राइवेट लिमिटेड को नोटिस जारी किया है। आयकर विभाग ने आयकर अपीलीय न्यायाधिकरण (ITAT) के उस आदेश को चुनौती दी है, जिसमें कंपनी को दावा किए गए खर्चों पर आंशिक राहत प्रदान की गई थी।
न्यायमूर्ति सुब्रमोनियम प्रसाद और न्यायमूर्ति रेनू भटनागर की खंडपीठ ने गुरुवार को आयकर विभाग की अपील पर नोटिस जारी किया। मामले को आगे की सुनवाई के लिए 5 फरवरी 2027 को सूचीबद्ध किया गया है।
आयकर विभाग की ओर से वरिष्ठ स्थायी अधिवक्ता विपुल अग्रवाल पेश हुए।
यह विवाद वित्त वर्ष 2013-14 से संबंधित आकलन वर्ष 2014-15 में कंपनी द्वारा मुआवजे तथा कानूनी और पेशेवर खर्चों के नाम पर किए गए कटौती के दावों से जुड़ा है।
ITAT के 22 नवंबर 2023 के आदेश को दी गई चुनौती
आयकर विभाग ने ITAT के 22 नवंबर 2023 के आदेश के खिलाफ हाईकोर्ट का रुख किया है। विभाग के अनुसार, कंपनी ने उपहार सिनेमा अग्निकांड से संबंधित मुआवजे और उससे जुड़ी कानूनी कार्यवाही पर हुए खर्चों को व्यावसायिक व्यय के रूप में दर्शाते हुए आयकर कटौती का दावा किया था।
उपलब्ध विवरण के अनुसार, कंपनी ने आकलन वर्ष 2014-15 के लिए लगभग 10.45 करोड़ रुपये की कटौती का दावा किया था। इसमें करीब 8.81 करोड़ रुपये मुआवजे से संबंधित खर्च और लगभग 1.65 करोड़ रुपये कानूनी एवं पेशेवर फीस के रूप में शामिल थे।
आयकर विभाग ने पूरे दावे को अस्वीकार कर दिया था। विभाग का तर्क था कि कंपनी यह पर्याप्त रूप से साबित नहीं कर सकी कि ये खर्च आयकर अधिनियम, 1961 की धारा 37(1) के तहत पूरी तरह और विशेष रूप से व्यावसायिक उद्देश्यों के लिए किए गए थे।
आयकर आयुक्त (अपील) ने भी विभाग द्वारा की गई कटौती संबंधी कार्रवाई को बरकरार रखा था।
हालांकि, ITAT ने कंपनी की अपील पर विचार करते हुए मुआवजे और दंडात्मक हर्जाने के बीच अंतर किया और उसे आंशिक राहत दी।
ITAT ने 25 लाख रुपये के दंडात्मक हर्जाने को छोड़कर दी थी राहत
ITAT ने अपने आदेश में मुआवजे से संबंधित खर्चों और दंडात्मक हर्जाने को अलग-अलग श्रेणियों में देखा। न्यायाधिकरण ने 25 लाख रुपये के दंडात्मक हर्जाने को छोड़कर अन्य खर्चों के संबंध में की गई कटौती को हटाने का निर्देश दिया।
इसके साथ ही कंपनी द्वारा दावा किए गए कानूनी और पेशेवर खर्चों को भी स्वीकार किया गया।
आयकर विभाग अब इस राहत को चुनौती दे रहा है। विभाग का सवाल है कि क्या मुआवजे की देनदारी और उपहार सिनेमा मामले से जुड़ी कानूनी फीस को कानून के तहत कटौती योग्य व्यावसायिक खर्च माना जा सकता है।
विवाद का एक महत्वपूर्ण पहलू यह भी है कि क्या कंपनी ने इन खर्चों का अपने कारोबार से आवश्यक संबंध पर्याप्त साक्ष्यों के साथ स्थापित किया था।
सुप्रीम कोर्ट के 2011 के फैसले का क्या है महत्व?
इस कर विवाद में सुप्रीम कोर्ट का 13 अक्टूबर 2011 का फैसला महत्वपूर्ण बताया गया है। यह फैसला Municipal Corporation of Delhi v. Association of Victims of Uphaar Tragedy मामले में दिया गया था।
उपहार अग्निकांड के पीड़ितों के मुआवजे और जिम्मेदार पक्षों की देनदारी से जुड़े इस फैसले में सुप्रीम कोर्ट ने प्रतिकरात्मक मुआवजे के अतिरिक्त दंडात्मक प्रभाव के महत्व पर विचार किया था।
विभाग की दलील का एक प्रमुख हिस्सा यह है कि दंडात्मक हर्जाने का उद्देश्य केवल पीड़ितों को आर्थिक क्षतिपूर्ति देना नहीं, बल्कि संबंधित पक्ष को अपने अवैध कृत्यों से लाभ प्राप्त करने से रोकना भी था।
इसी संदर्भ में विभाग ने प्रतिकरात्मक मुआवजे और नकारात्मक प्रतिपूर्ति (Negative Restitution) के बीच अंतर का मुद्दा उठाया है।
हालांकि, वर्तमान हाईकोर्ट कार्यवाही का मुख्य प्रश्न यह नहीं है कि पीड़ित मुआवजे के हकदार हैं या नहीं। विवाद यह है कि कंपनी द्वारा भुगतान किए गए मुआवजे और मुकदमेबाजी से संबंधित खर्चों को कर योग्य आय की गणना करते समय व्यावसायिक व्यय के रूप में घटाने की अनुमति दी जा सकती है या नहीं।
आयकर अधिनियम की धारा 37(1) के तहत क्या है कानूनी सवाल?
आयकर अधिनियम, 1961 की धारा 37(1) सामान्य व्यावसायिक खर्चों की कटौती से संबंधित है। इसके तहत ऐसे खर्चों की कटौती की अनुमति दी जा सकती है, जो निर्धारित शर्तों के अधीन व्यवसाय या पेशे के लिए पूरी तरह और विशेष रूप से किए गए हों तथा कानून में निर्धारित अपवादों के अंतर्गत न आते हों।
इस मामले में हाईकोर्ट के समक्ष मुख्य प्रश्न निम्नलिखित हैं:
- क्या उपहार सिनेमा अग्निकांड से संबंधित मुआवजे की देनदारी को कंपनी के व्यावसायिक खर्च के रूप में स्वीकार किया जा सकता है?
- क्या दंडात्मक हर्जाने और प्रतिकरात्मक मुआवजे के बीच अंतर करते हुए ITAT ने कानून का सही अनुप्रयोग किया?
- क्या कानूनी और पेशेवर खर्चों के संबंध में पर्याप्त दस्तावेजी साक्ष्य उपलब्ध थे?
- क्या इन खर्चों का कंपनी के कारोबार से आवश्यक संबंध स्थापित किया गया था?
- क्या ITAT द्वारा दी गई कर कटौती संबंधी राहत कानूनी रूप से उचित थी?
इन प्रश्नों पर हाईकोर्ट का निर्णय कर कानून के तहत मुआवजे, दंडात्मक हर्जाने और मुकदमेबाजी के खर्चों की कटौती संबंधी व्याख्या के लिहाज से महत्वपूर्ण हो सकता है।
क्या था उपहार सिनेमा अग्निकांड?
13 जून 1997 को दक्षिण दिल्ली के ग्रीन पार्क स्थित उपहार सिनेमा में फिल्म बॉर्डर की स्क्रीनिंग के दौरान आग लग गई थी। इस दर्दनाक हादसे में 59 लोगों की मौत हो गई थी और 103 लोग घायल हुए थे।
इस घटना के बाद पीड़ितों और उनके परिवारों के मुआवजे, सिनेमा संचालकों की जिम्मेदारी तथा संबंधित कानूनी दायित्वों को लेकर लंबे समय तक मुकदमे चले।
अग्निकांड से संबंधित मुआवजे और दायित्वों के इसी व्यापक कानूनी विवाद से वर्तमान आयकर मामला जुड़ा है। हालांकि, मौजूदा अपील का केंद्र पीड़ितों के मुआवजे का अधिकार नहीं, बल्कि कंपनी के आयकर आकलन में संबंधित खर्चों की स्वीकार्यता है।
5 फरवरी 2027 को होगी अगली सुनवाई
दिल्ली हाईकोर्ट ने आयकर विभाग की अपील पर अंसल थिएटर्स एंड क्लबोटेल्स को नोटिस जारी करते हुए मामले को 5 फरवरी 2027 के लिए सूचीबद्ध किया है।
आगे की सुनवाई में कंपनी का पक्ष, आयकर विभाग की आपत्तियां और ITAT के आदेश की कानूनी वैधता महत्वपूर्ण होंगे।
फिलहाल हाईकोर्ट ने केवल नोटिस जारी किया है। ITAT द्वारा दी गई राहत को रद्द करने या बरकरार रखने के संबंध में कोई अंतिम निर्णय सामने नहीं आया है। इस मामले का परिणाम यह स्पष्ट करने में महत्वपूर्ण हो सकता है कि गंभीर दुर्घटना से संबंधित मुआवजे, दंडात्मक हर्जाने और कानूनी खर्चों की कर कटौती का आकलन किन कानूनी सिद्धांतों के आधार पर किया जाना चाहिए।
#DelhiHighCourt #दिल्लीहाईकोर्ट #UphaarCinemaTragedy #उपहारसिनेमाअग्निकांड #AnsalTheatres #IncomeTaxDepartment #आयकरविभाग #ITAT #IncomeTaxAct #Section37 #TaxDeduction #TaxLaw #करकानून #SupremeCourt #LegalNews #कानूनीसमाचार